Belajar membaca laporan keuangan sering terasa menakutkan karena tampilannya penuh angka dan istilah teknis. Padahal, intinya cukup sederhana: laporan keuangan adalah ringkasan kondisi sebuah perusahaan yang disusun menurut aturan tertentu agar bisa dibandingkan. Materi ini membantu Anda mengenal tiga laporan utama, yaitu neraca, laba rugi, dan arus kas, lalu menafsirkannya secara hati-hati dengan contoh ilustratif yang sengaja dibuat generik.
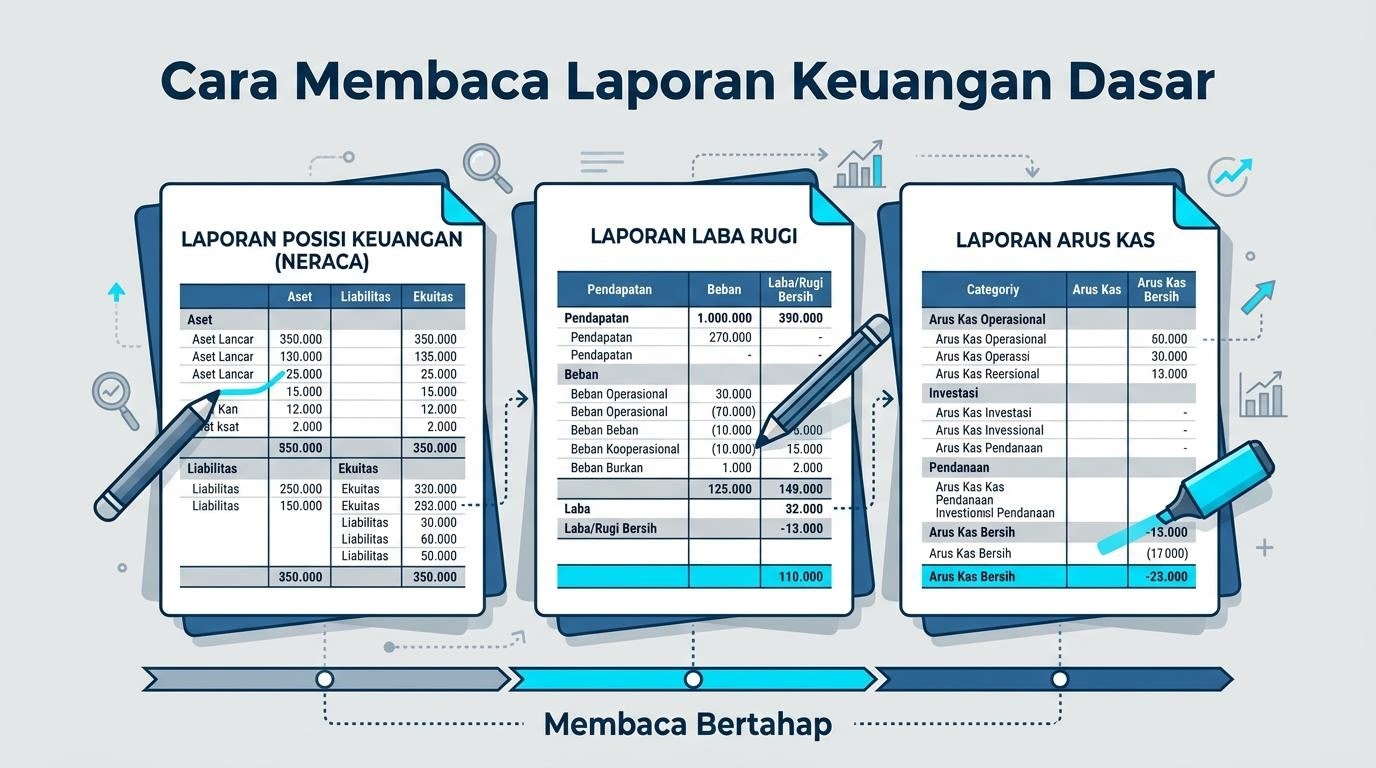
Tiga laporan tersebut menjawab pertanyaan yang berbeda. Neraca menggambarkan apa yang dimiliki dan apa yang menjadi kewajiban perusahaan pada satu titik waktu. Laba rugi menunjukkan bagaimana pendapatan berubah menjadi laba atau rugi selama satu periode. Arus kas menelusuri aliran uang yang benar-benar masuk dan keluar. Ketika dibaca bersama, ketiganya membentuk gambaran yang lebih utuh dibanding membaca salah satunya saja.
Contoh Data
Berikut potongan ilustratif yang menggabungkan beberapa pos dari tiga laporan inti. Seluruh angka dibuat untuk keperluan penjelasan, bukan diambil dari laporan perusahaan nyata. Perhatikan bahwa nilainya dibulatkan agar mudah dibaca.
| Pos laporan | Periode A | Periode B |
|---|---|---|
| Total aset (neraca) | Rp 500 miliar | Rp 540 miliar |
| Total kewajiban (neraca) | Rp 300 miliar | Rp 310 miliar |
| Pendapatan (laba rugi) | Rp 220 miliar | Rp 240 miliar |
| Laba periode (laba rugi) | Rp 18 miliar | Rp 16 miliar |
| Kas dari operasi (arus kas) | Rp 25 miliar | Rp 21 miliar |
Sekilas, perusahaan ilustratif ini tampak tumbuh: aset dan pendapatan naik dari periode A ke periode B. Namun ada hal menarik, yaitu laba dan kas dari operasi justru sedikit menurun. Kontras seperti inilah yang menjadi alasan mengapa satu baris angka saja tidak cukup untuk menyimpulkan kondisi perusahaan.
Cara Membaca
Menelaah laporan paling efektif jika dilakukan bertahap. Anda tidak perlu memahami semua pos sekaligus. Mulailah dari struktur besar masing-masing laporan, lalu turun ke detail yang relevan dengan pertanyaan Anda.
Membaca laporan keuangan bagian neraca dan laba rugi
Pada neraca, perhatikan hubungan antara aset, kewajiban, dan ekuitas. Aset adalah sumber daya, kewajiban adalah apa yang harus dibayar, dan selisihnya menjadi ekuitas. Dalam contoh di atas, total aset naik sementara kewajiban relatif stabil, sehingga ekuitas ikut bertambah. Pada laba rugi, telusuri dari pendapatan menuju laba akhir. Pendapatan yang naik tidak otomatis berarti laba naik, karena ada beban di antaranya. Contoh tadi menunjukkan pendapatan naik tetapi laba turun, yang mengisyaratkan beban tumbuh lebih cepat. Pengamatan seperti ini menjadi pintu untuk pertanyaan lanjutan, bukan kesimpulan akhir.
Membaca arus kas
Arus kas memeriksa apakah laba yang dilaporkan disertai uang yang nyata. Kas dari operasi adalah pos yang sering paling informatif, karena menunjukkan kemampuan kegiatan inti menghasilkan kas. Jika laba terlihat sehat tetapi kas dari operasi tipis atau menurun, itu pertanda Anda perlu menelusuri lebih dalam, misalnya ke pos piutang atau persediaan. Membaca arus kas bersama laba rugi membantu menghindari kesimpulan yang hanya bersandar pada satu angka.
Kebiasaan yang berguna adalah membandingkan dua periode seperti pada contoh, lalu menandai pos yang bergerak berlawanan arah dengan dugaan awal. Perbedaan arah inilah yang biasanya layak ditelaah, bukan angka tunggal yang berdiri sendiri.
Keterbatasan
Laporan keuangan adalah ringkasan, dan setiap ringkasan menyederhanakan kenyataan. Angka di dalamnya disusun berdasarkan kebijakan akuntansi dan estimasi tertentu yang dapat berbeda antarperusahaan. Akibatnya, dua perusahaan dengan angka yang mirip belum tentu benar-benar setara, karena asumsi di baliknya bisa berlainan.
Selain itu, laporan menggambarkan masa lalu. Ia merekam apa yang sudah terjadi, bukan apa yang pasti akan terjadi. Membaca tren dari beberapa periode memang membantu, namun tren tidak menjamin kelanjutan. Catatan atas laporan keuangan sering kali memuat penjelasan penting yang tidak terlihat pada tabel utama, sehingga melewatkannya berisiko menimbulkan tafsir yang keliru.
Catatan keterbatasan
Seluruh angka pada materi ini adalah contoh ilustratif untuk menjelaskan cara membaca, bukan data perusahaan nyata. Laporan keuangan bergantung pada asumsi dan kebijakan akuntansi, serta menggambarkan masa lalu. Selalu baca catatan atas laporan dan rujuk dokumen resmi terbaru sebelum menarik kesimpulan.
Bukan Saran
Materi ini bersifat edukasi umum dan tidak ditujukan sebagai saran, rekomendasi, atau prediksi mengenai perusahaan tertentu. Tujuannya adalah membantu Anda terbiasa membaca neraca, laba rugi, dan arus kas dengan kepala dingin, sehingga Anda dapat menilai informasi secara mandiri dan kritis.
Kemampuan menafsirkan angka perusahaan adalah keterampilan, bukan jalan pintas menuju kesimpulan. Setiap keputusan tetap berada di tangan Anda dan sebaiknya didukung sumber resmi serta pertimbangan menyeluruh. Bila ada pos atau istilah yang masih membingungkan, Anda dipersilakan mengajukan pertanyaan ke redaksi agar kami dapat mengarahkan materi yang sesuai.